
Patrimoniumtaks
De hervorming van de patrimoniumtaks in 2023 was goed nieuws voor kleine vzw’s, maar minder gunstig voor jeugdverenigingen met eigen infrastructuur. Door een arrest van het Grondwettelijk Hof in december 2025 dreigen hun kosten vanaf 2027 nog verder op te lopen. Om te vermijden dat jeugdverenigingen financieel in de problemen komen, moet er vóór 31 december 2026 een nieuwe regeling komen.
Wat is de patrimoniumtaks?
De patrimoniumtaks is een belasting voor vzw’s, internationale vzw’s en private stichtingen. Ze werd in 1921 ingevoerd als compensatie, omdat deze organisaties geen successierechten betalen.
Eind 2023 werd de taks hervormd. Het vaste tarief van 0,17% maakte plaats voor progressieve tarieven en het vrijgestelde bedrag steeg van 25.000 naar 50.000 euro. Tot 250.000 euro geldt een tarief van 0,15%. Dat was goed nieuws voor veel kleine vzw’s.
Maar voor jeugdverenigingen die infrastructuur bezitten of als eigenaar optreden, bijvoorbeeld via erfpacht, was deze hervorming allesbehalve goed nieuws. Zij betalen doorgaans de hogere tarieven van 0,30% en 0,45%, bovenop de stijgende kosten. Dat heeft vooral te maken met strengere regelgeving rond onder meer EPC, asbest en brandveiligheid.
Om die impact te beperken, voorzag de wetgever gedeeltelijke vrijstellingen. Dankzij een koppeling met artikel 44 van het btw-wetboek genoot ook het jeugdwerk een vrijstelling van 62,3%.
Grondwettelijk Hof schrapt vrijstellingen
In december 2025 vernietigde het Grondwettelijk Hof de vrijstellingen, maar behield het de nieuwe tarieven. Om onverwachte en achterstallige belastingen te vermijden, blijven de vrijstellingen nog gelden tot uiterlijk 31 december 2026.
Zonder nieuwe regeling dreigen jeugdverenigingen vanaf 2027 dus aanzienlijk meer te betalen. Dat treft niet alleen grote, professionele organisaties, maar ook lokale jeugdverenigingen die volledig op vrijwilligers draaien. Voor een sector die al jaren financieel onder druk staat, is dat bijzonder zorgwekkend. In 2025 brachten we hierover al een uitgebreid advies uit.
Wat betekent dit voor een lokale jeugdvereniging?
Stel je voor: een jeugdvereniging krijgt van de gemeente een terrein met jeugdlokaal voor 50 jaar in erfpacht. De gemeente vraagt geen vergoeding om het jeugdwerk te ondersteunen en geeft jaarlijks ongeveer 2.000 euro subsidies.
Omdat het terrein volgens het ruimtelijk uitvoeringsplan (RUP) als bouwgrond geldt, kan de geschatte verkoopwaarde hoog oplopen. Zelfs als de vereniging geen spaargeld heeft, kan dat leiden tot een aanzienlijke patrimoniumtaks.
Wanneer enkel de geschatte verkoopwaarde van het pand en het terrein meetelt, ziet de jaarlijkse belasting er volgens onze voorbeelden zo uit:
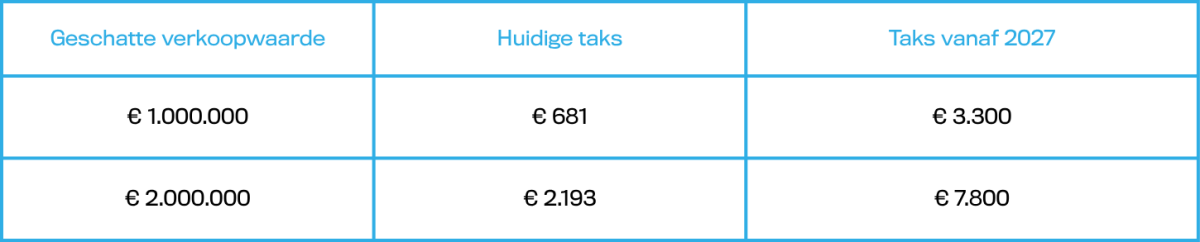
De patrimoniumtaks zou in deze voorbeelden dus bijna vervijfvoudigen of meer dan verdrievoudigen. Voor een lokale jeugdvereniging kan die extra kost een zware financiële klap betekenen.
Onze oproep: zorg vóór eind 2026 voor een oplossing
We roepen beleidsmakers op om snel werk te maken van een nieuwe regeling. Daarbij schuiven we vier mogelijke oplossingen naar voren:
De patrimoniumtaks volledig afschaffen.
De koppeling met artikel 44 van het btw-wetboek behouden.
Een vrijstelling voorzien naar analogie met het onderwijs.
Een vrijstelling voorzien naar analogie met de onroerende voorheffing.
Onze voorkeur gaat uit naar de volledige afschaffing van de patrimoniumtaks. Dat pleidooi maakten we eerder al in ons advies over regulitis² en via een gezamenlijke oproep met de Vlaamse Sportfederatie en De Federatie van het sociaal-cultureel volwassenenwerk en amateurkunsten op www.regulitis.be.
De tijd dringt: vóór 31 december 2026 moet er een oplossing zijn om te voorkomen dat jeugdverenigingen met een zware extra belasting worden geconfronteerd.